مؤسسة التأمينات الاجتماعية إلى أين؟
مقدمة
شكّل نضال الطبقة العاملة السورية، والحركة النقابية، والقوى الوطنية والتقدمية، وفي مقدمتها الحزب الشيوعي السوري، أحد العوامل الأساسية في ترسيخ مفهوم الحماية الاجتماعية والدفاع عن حقوق العمال في سورية. فمن خلال عقود طويلة من النضال المطلبي والاجتماعي، جرى تكريس حق العامل في الضمان الاجتماعي باعتباره حقاً إنسانياً واقتصادياً يوفر الحماية من أخطار العمل والمرض والعجز والشيخوخة والوفاة.
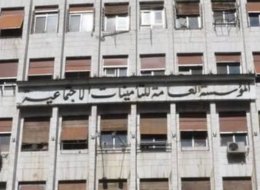
وفي هذا السياق، جاء إحداث المؤسسة العامة للتأمينات الاجتماعية بموجب القانون رقم (92) لعام 1959 ليشكّل إنجازاً اجتماعياً مهماً للحركة العمالية السورية، وإحدى الركائز الأساسية لنظام الحماية الاجتماعية في البلاد. وقد نصت المادة (18) من القانون على أن: «يكون التأمين في المؤسسة إلزامياً بالنسبة لأصحاب الأعمال والعمال، ولا يجوز تحميل العمال أي نصيب من نفقات التأمين إلا فيما يرد به نص خاص».
وعلى مدى عقود، أسهمت المؤسسة العامة للتأمينات الاجتماعية في توفير مظلة حماية لمئات الآلاف من العاملين وأسرهم، وشكّلت أحد أهم منجزات الدولة الاجتماعية في سورية. إلا أن المؤسسة تواجه اليوم تحديات كبيرة تهدد قدرتها على الاستمرار في أداء دورها الاقتصادي والاجتماعي، الأمر الذي يطرح تساؤلاً مشروعاً: إلى أين تتجه مؤسسة التأمينات الاجتماعية؟
مراحل تطبيق قانون التأمينات الاجتماعية
جرى تطبيق قانون التأمينات الاجتماعية على مراحل متعددة وفقاً لحجم المنشآت وعدد العاملين فيها، وذلك على النحو الآتي:
• المرحلة الأولى: شملت المنشآت التي تستخدم خمسين عاملاً فأكثر.
• المرحلة الثانية: شملت المنشآت التي تستخدم من واحد وثلاثين إلى خمسين عاملاً.
• المرحلة الثالثة: شملت المنشآت التي تستخدم من خمسة إلى ثلاثين عاملاً.
أما المرحلة الرابعة فقد خُصصت بموجب المرسوم رقم (210) لعام 1963 للمنشآت التي تستخدم أربعة عمال فأقل، وشملت تأمين العجز والوفاة وإصابات العمل.
واستقر التطبيق لاحقاً على مرحلتين أساسيتين:
• المرحلة الثالثة: المنشآت التي تستخدم خمسة عمال فما فوق.
• المرحلة الرابعة: المنشآت التي تستخدم أربعة عمال فما دون.
وقد بلغت نسبة الاشتراك التأميني (24.1%) موزعة على النحو الآتي:
• 7% حصة العامل.
• 14.1% حصة صاحب العمل.
• النسبة المتبقية وفق الأحكام القانونية النافذة آنذاك.
تطور المؤسسة وتوسع خدماتها
شهدت المؤسسة العامة للتأمينات الاجتماعية تطوراً ملحوظاً منذ تأسيسها، حيث تحولت المكاتب المحدودة إلى شبكة واسعة من الفروع المنتشرة في مختلف المحافظات، ووصل عددها إلى خمسة عشر فرعاً، ولا سيما خلال سبعينيات القرن الماضي، نتيجة توسع القطاع العام وزيادة عدد المنشآت الإنتاجية الكبرى.
كما افتتحت المؤسسة مكاتب في المدن الصناعية، مثل: الشيخ نجار، وحسيا، وعدرا، والميادين، وتدمر، بهدف تسهيل إنجاز معاملات أصحاب العمل والعاملين المؤمن عليهم.
وبلغ عدد المستفيدين من الخدمات التأمينية نحو 541,679 عاملاً، في حين وصلت الكلفة النقدية للخدمات التأمينية المقدمة من مؤسستي التأمينات الاجتماعية والتأمين والمعاشات إلى ما يقارب 425 مليار ليرة سورية شهرياً.
استثمار أموال المؤسسة
بعد صدور القانون رقم (78) لعام 2001، سُمح للمؤسسة باستثمار 50% من فائض أموالها، ثم جاء القانون رقم (2) لعام 2004 ليجيز استثمار كامل الفائض.
وشملت استثمارات المؤسسة عدداً من المجالات، من أبرزها:
1. الإيداع في المصارف.
2. المساهمة في تأسيس المصارف وشراء أسهم فيها، ومنها:
o 10% من أسهم بنك قطر الوطني السوري، بقيمة تقارب 1.5 مليار ليرة سورية.
o 2% من أسهم بنك الأردن.
o 10% من إجمالي أسهم بنك البركة.
o أكثر من 9000 سهم في البنك الدولي الإسلامي.
3. شراء الأراضي لإقامة مشاريع استثمارية عليها.
4. شراء الفنادق.
5. بناء مقرات للفروع مع تخصيص أجزاء منها لأغراض استثمارية.
محاولات المساس بالمؤسسة
تعرضت المؤسسة العامة للتأمينات الاجتماعية خلال السنوات الماضية لمحاولات متعددة لإعادة هيكلتها أو الحد من دورها الاجتماعي، ولا سيما بعد عام 2005 مع تبني سياسات اقتصادية أكثر ميلاً نحو الليبرالية الاقتصادية. إلا أن القوى الوطنية، والاتحاد العام لنقابات العمال، والحزب الشيوعي السوري، لعبت دوراً بارزاً في الدفاع عن المؤسسة والحفاظ على دورها في منظومة الحماية الاجتماعية.
التحديات الراهنة
تواجه المؤسسة العامة للتأمينات الاجتماعية اليوم مجموعة من التحديات الخطيرة التي تهدد استدامتها وقدرتها على الوفاء بالتزاماتها، ومن أبرز هذه التحديات:
1. تراكم الديون المترتبة على القطاعين العام والخاص، والتي تُقدَّر بمئات المليارات من الليرات السورية، علماً أن جزءاً من العجز الحكومي جرى تمويله سابقاً من أموال التأمينات عبر صندوق الدين العام بما يقارب 35 مليار ليرة سورية.
2. التهرب التأميني الجزئي أو الكلي من قبل عدد من أصحاب العمل، الأمر الذي يحرم المؤسسة من موارد مالية مهمة.
3. الأزمات الاقتصادية والمالية التي أثرت سلباً في قيمة الاستثمارات، ورفعت معدلات البطالة، وأدت إلى تراجع الإيرادات التأمينية مقابل زيادة الإنفاق على المنافع والتعويضات.
4. عدم شمول العاملين في مناطق الشمال السوري بالتأمينات الاجتماعية والنقابات وفق النظام التأميني الوطني.
5. تراجع عوائد الاستثمارات نتيجة بعض السياسات النقدية والمالية، وما ترتب على ذلك من انخفاض في الإيرادات الفعلية للمؤسسة.
6. حالات التسريح التعسفي والاستقالات الواسعة، وما نتج عنها من أعباء إضافية على صناديق التأمينات الاجتماعية.
المتقاعدون بين الزيادة الاسمية وتراجع القدرة الشرائية
صدر مؤخراً مرسوم يقضي بمنح أصحاب المعاشات التقاعدية زيادة بنسبة 30% على المعاش التقاعدي المستحق، على ألا تقل قيمة الراتب التقاعدي عن 1.256.000 ليرة سورية. وقد شملت هذه الزيادة المتقاعدين الخاضعين لقوانين التأمين والمعاشات والتأمينات الاجتماعية. وجاءت هذه الخطوة استجابة للمطالبات المتكررة بإنصاف المتقاعدين الذين لم تشملهم الزيادة الأخيرة في الرواتب والأجور الممنوحة للعاملين في الدولة والبالغة 50%.
إن هذه الزيادة لا تعدو كونها خطوة إسعافية محدودة الأثر في ظل الظروف الاقتصادية والمعيشية الراهنة. فالتقارير الاقتصادية تشير إلى أن أكثر من 90% من السوريين يعيشون تحت خط الفقر، كما أن الارتفاع المستمر في أسعار السلع والخدمات يؤدي إلى تآكل جزء كبير من أي زيادة في الدخل خلال فترة قصيرة.
وتزداد معاناة المتقاعدين بحكم كونهم الفئة الأكثر حاجة إلى الرعاية الصحية والأدوية المزمنة، حيث لا تكاد المعاشات التقاعدية، حتى بعد الزيادة، تغطي تكاليف العلاج والاحتياجات الأساسية من غذاء وكهرباء ومياه وخدمات أخرى.
كما أن القيمة الشرائية للمعاشات التقاعدية شهدت تراجعاً حاداً خلال السنوات الماضية نتيجة انخفاض قيمة الليرة السورية وارتفاع تكاليف المعيشة، الأمر الذي جعل الزيادات المتتالية عاجزة عن تعويض الخسائر المتراكمة في الدخل الحقيقي للمتقاعدين.
ومن هنا، فإن تحسين أوضاع المتقاعدين لا يقتصر على زيادة المعاشات بصورة دورية فحسب، بل يتطلب أيضاً اعتماد سياسات اقتصادية واجتماعية متكاملة تشمل ضبط الأسعار، وتطوير الخدمات الصحية المجانية وتأمين ضمان صحي، وربط المعاشات والأجور بمعدلات التضخم بما يحافظ على القدرة الشرائية ويضمن الحد الأدنى من متطلبات الحياة الكريمة.
إن أموال المؤسسة العامة للتأمينات الاجتماعية هي أموال خاصة ذات نفع عام، وتمثل ملكية جماعية للمشتركين فيها، وليست مورداً مالياً يمكن التصرف به خارج الأهداف التي أُنشئت من أجلها. ومن هنا تبرز أهمية حماية هذه المؤسسة الوطنية، والدفاع عنها، وصون حقوق المنتسبين إليها، بما يضمن استمرارها في أداء رسالتها الاجتماعية والاقتصادية، سواء من خلال صرف المعاشات التقاعدية، أو تعويضات إصابات العمل، أو تعويضات نهاية الخدمة، أو غيرها من المنافع التي يكفلها القانون.
إن مؤسسة التأمينات الاجتماعية هي أهم مؤسسات الحماية الاجتماعية في سورية، ولكنها تخضع، في الوقت نفسه، للسياسات الحكومية المتبعة.
إن السياسات الليبرالية المتوحشة التي انتهجها النظام البائد، وتنتهجها الحكومة الظلامية في دمشق اليوم، لم تؤدِّ إلى تقليص وإضعاف الدور الاجتماعي الهام لهذه المؤسسة، بل أيضاً أدت إلى انهيار القوى الشرائية والدخل بشكل عام، وإلى انفلات جنوني في الأسعار، وتراجع الإنتاج الوطني، وتوقف الإنتاج نتيجة إغراق السوق بالبضائع الأجنبية، وزيادة الفقر والمرض والبطالة.
لذا، فإن استعادة المكتسبات الاجتماعية التي جرى قضمها نتيجة السياسات الليبرالية المتوحشة، ومن أهمها قوانين العمل والضمان الاجتماعي المنصفة، وكذلك الخدمات الصحية الحكومية المجانية، وديمقراطية التعليم، وغيرها من المهام الوطنية والطبقية، يتطلب تحالفاً واسعاً من جميع القوى والشخصيات الوطنية، وبالاعتماد على جماهير شعبنا، يؤدي إلى قيام سلطة وطنية ديمقراطية.
فلا يمكن تحقيق الحرية والعيش الكريم إلا بإنهاء الاحتلال والهيمنة الاستعمارية.